
জমি বন্ধক রেখে অনেকেই ব্যাংক, আর্থিক প্রতিষ্ঠান বা ব্যক্তির কাছ থেকে ঋণ নেন। কিন্তু জমি বন্ধক দেওয়ার বিষয়টি শুধু একটি চুক্তি বা কাগজে স্বাক্ষর করার বিষয় নয়। জমির মালিকানা, দলিল, খতিয়ান, নামজারি, বন্ধকের ধরন এবং নিবন্ধনের নিয়ম সঠিকভাবে অনুসরণ করা গুরুত্বপূর্ণ।
বাংলাদেশের Transfer of Property Act, 1882-এ mortgage বা বন্ধকের আইনি কাঠামো রয়েছে। একই সঙ্গে নির্দিষ্ট ধরনের mortgage-এর ক্ষেত্রে নিবন্ধনের প্রয়োজনীয়তাও Registration Act, 1908-এ রয়েছে।
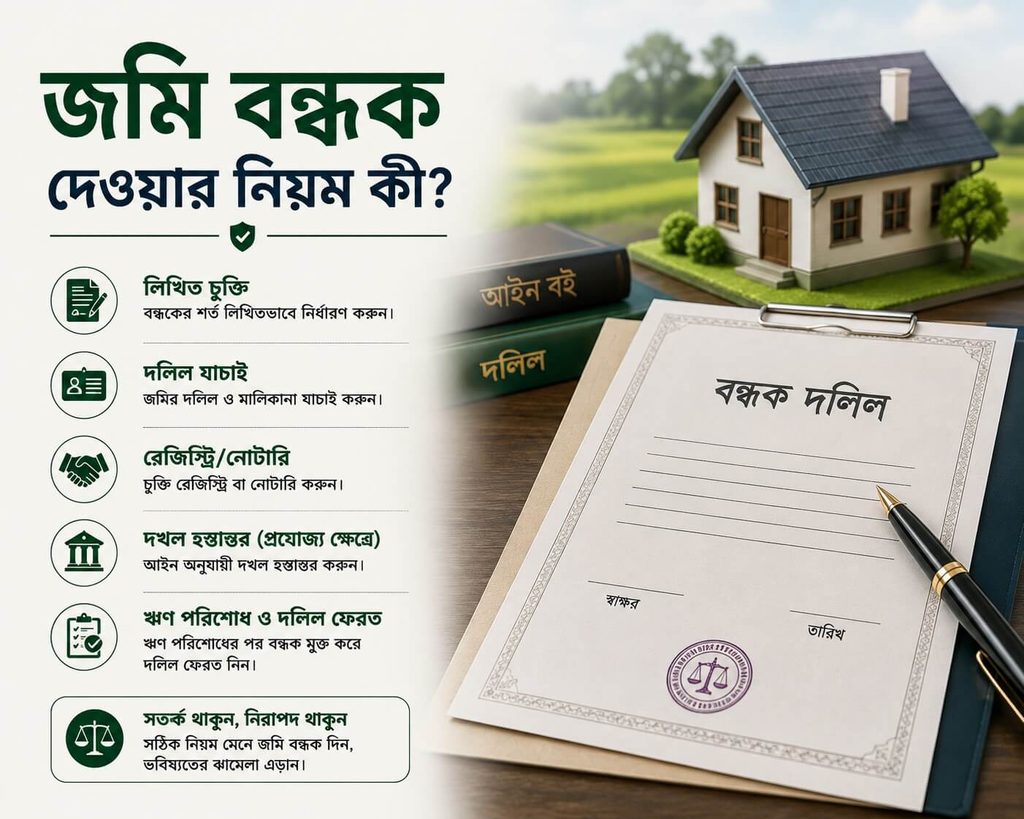
জমি বন্ধক কী?
জমি বন্ধক (Mortgage) হলো ঋণ বা কোনো আর্থিক দায় সুরক্ষিত করার জন্য নির্দিষ্ট স্থাবর সম্পত্তির ওপর একটি স্বার্থ (interest) ঋণদাতা বা mortgagee-এর অনুকূলে সৃষ্টি বা হস্তান্তরের আইনগত ব্যবস্থা।
সহজ ভাষায়
আপনি যদি কারও কাছ থেকে টাকা ধার নেন এবং সেই ঋণের নিরাপত্তা হিসেবে আপনার জমির ওপর আইনগত অধিকার/স্বার্থ প্রদান করেন, তাহলে সেটি সাধারণভাবে জমি বন্ধক।
এখানে সাধারণত
জমির মালিক/ঋণগ্রহীতা = Mortgagor
ঋণদাতা = Mortgagee
জমি বন্ধক দিলে কি জমির মালিকানা চলে যায়?
সাধারণভাবে না।
Mortgage এবং জমি বিক্রি এক জিনিস নয়।
বন্ধকের মূল উদ্দেশ্য হলো ঋণের নিরাপত্তা হিসেবে জমির ওপর একটি আইনগত স্বার্থ সৃষ্টি করা। ঋণ পরিশোধ হলে প্রযোজ্য আইনের অধীনে বন্ধক মুক্ত করার অধিকার থাকে।
Transfer of Property Act-এর Section 60 অনুযায়ী, mortgage-money পরিশোধ বা যথাযথভাবে tender করার পর mortgagor-এর বন্ধকী সম্পত্তি redeem করার অধিকার রয়েছে, আইনে নির্ধারিত শর্ত সাপেক্ষে।
অর্থাৎ সহজভাবে:
ঋণ গ্রহণ → জমি বন্ধক → ঋণ পরিশোধ → বন্ধক মুক্ত করার প্রক্রিয়া
জমি বন্ধক দেওয়ার আগে কী কী যাচাই করবেন?
জমি বন্ধক দেওয়ার আগে কয়েকটি গুরুত্বপূর্ণ বিষয় পরীক্ষা করা উচিত।
১. জমির মালিকানা যাচাই করুন
প্রথমে নিশ্চিত হতে হবে জমিটির প্রকৃত মালিক কে।
যাচাই করুন
- মূল দলিল
- পূর্বের দলিল
- খতিয়ান
- নামজারি
- দাগ নম্বর
- জমির পরিমাণ
- মৌজা
মালিকানা নিয়ে কোনো সমস্যা থাকলে বন্ধক দেওয়ার আগে বিষয়টি পরিষ্কার করা উচিত।
২. জমির খতিয়ান ও নামজারি যাচাই করুন
বর্তমান ভূমি রেকর্ডে কার নাম রয়েছে তা পরীক্ষা করুন।
বিশেষ করে মিলিয়ে দেখুন
- মালিকের নাম
- খতিয়ান নম্বর
- দাগ নম্বর
- মৌজা
- জমির পরিমাণ
- মালিকের হিস্যা
নামজারি সম্পন্ন হলে সংশ্লিষ্ট ব্যক্তির নামে হালনাগাদ খতিয়ান থাকার কথা; সরকারি ভূমি মন্ত্রণালয়ের তথ্য অনুযায়ী মিউটেশন হলো বৈধভাবে অর্জিত মালিকানার ভিত্তিতে সরকারি রেকর্ড আপডেট করার প্রক্রিয়া।
৩. জমির ওপর আগে কোনো বন্ধক আছে কি না যাচাই করুন
এটি অত্যন্ত গুরুত্বপূর্ণ।
আপনি যে জমি বন্ধক রাখতে যাচ্ছেন, সেটি আগে থেকেই
- ব্যাংকের কাছে বন্ধক
- কোনো ব্যক্তির কাছে বন্ধক
- কোনো আর্থিক প্রতিষ্ঠানের কাছে দায়বদ্ধ
- অন্য কোনো নিবন্ধিত লেনদেনের সঙ্গে জড়িত
কি না তা যাচাই করা উচিত।
আগের বন্ধক গোপন করে একই জমি আবার বন্ধক রাখার চেষ্টা করলে গুরুতর আইনগত সমস্যা হতে পারে।
৪. সাব-রেজিস্ট্রি অফিসের রেকর্ড পরীক্ষা করুন
জমির পূর্ববর্তী নিবন্ধিত দলিল ও প্রাসঙ্গিক রেজিস্ট্রেশন তথ্য যাচাই করা গুরুত্বপূর্ণ।
বিশেষ করে দেখতে হবে
- আগের কোনো বন্ধক আছে কি না
- জমি আগে বিক্রি হয়েছে কি না
- কোনো Power of Attorney ব্যবহার করা হয়েছে কি না
- পূর্বের দলিলের ধারাবাহিকতা ঠিক আছে কি না
জমির ক্ষেত্রে শুধু বর্তমান দলিল দেখে সিদ্ধান্ত না নিয়ে প্রয়োজন অনুযায়ী পূর্ববর্তী রেজিস্ট্রেশন রেকর্ডও পরীক্ষা করা উচিত।
৫. জমি নিয়ে মামলা আছে কি না যাচাই করুন
জমিটি কোনো মামলা বা বিরোধের মধ্যে আছে কি না খোঁজ নিন।
বিশেষ করে—
- মালিকানা মামলা
- দখল মামলা
- উত্তরাধিকার বিরোধ
- সীমানা বিরোধ
- দলিল বাতিল সংক্রান্ত মামলা
- বন্ধক সংক্রান্ত বিরোধ
থাকলে ঋণদাতা বা ব্যাংক সাধারণত বিষয়টি গুরুত্বের সঙ্গে বিবেচনা করবে।
জমি বন্ধক দেওয়ার সাধারণ প্রক্রিয়া
জমি বন্ধকের প্রক্রিয়া কোন প্রতিষ্ঠানের কাছে এবং কী ধরনের mortgage করা হচ্ছে তার ওপর নির্ভর করে।
তবে সাধারণভাবে ধাপগুলো এভাবে বোঝা যায়।
ধাপ ১: ঋণের প্রয়োজন নির্ধারণ
কত টাকা ঋণ প্রয়োজন এবং কী উদ্দেশ্যে ঋণ নেওয়া হবে তা নির্ধারণ করুন।
ধাপ ২: জমির কাগজপত্র প্রস্তুত করুন
সাধারণত প্রয়োজন অনুযায়ী সংগ্রহ করতে হতে পারে—
- মূল দলিল
- পূর্বের দলিল
- খতিয়ান
- নামজারি খতিয়ান
- ভূমি উন্নয়ন করের দাখিলা
- জাতীয় পরিচয়পত্র
- ছবি
- জমির বিবরণ
- অন্যান্য প্রয়োজনীয় নথি
ব্যাংক বা ঋণদাতা প্রতিষ্ঠান তাদের নিজস্ব document checklist দিতে পারে।
ধাপ ৩: জমির আইনগত যাচাই
ঋণদাতা সাধারণত জমির মালিকানা, দলিল এবং অন্যান্য নথি যাচাই করে।
ধাপ ৪: জমির মূল্যায়ন
ব্যাংক বা আর্থিক প্রতিষ্ঠান প্রয়োজন অনুযায়ী জমির মূল্য নির্ধারণ/valuation করতে পারে।
ধাপ ৫: Mortgage-এর শর্ত নির্ধারণ
ঋণের পরিমাণ, সুদ, মেয়াদ, পরিশোধের নিয়ম এবং বন্ধক সংক্রান্ত শর্ত নির্ধারণ করা হয়।
ধাপ ৬: বন্ধকের দলিল/প্রয়োজনীয় নথি সম্পাদন
Mortgage-এর ধরন অনুযায়ী প্রয়োজনীয় দলিল বা আইনগত ব্যবস্থা সম্পন্ন করতে হয়।
ধাপ ৭: প্রযোজ্য ক্ষেত্রে নিবন্ধন
যে ধরনের mortgage-এর জন্য আইন অনুযায়ী registration প্রয়োজন, তা যথাযথভাবে নিবন্ধন করতে হয়।
Registration Act, 1908-এর Section 78 অনুযায়ী Transfer of Property Act-এর Section 59-এ উল্লেখিত mortgage instrument-এর registration fee-এর ব্যবস্থাও রয়েছে।
জমি বন্ধকের ক্ষেত্রে Registration কেন গুরুত্বপূর্ণ?
সব mortgage একই ধরনের নয়।
কোন mortgage-এর জন্য কী ধরনের document এবং registration প্রয়োজন হবে তা mortgage-এর ধরন ও প্রযোজ্য আইনের ওপর নির্ভর করে।
তাই “জমি বন্ধক মানেই সব ক্ষেত্রে একই ধরনের দলিল”—এমন ধারণা ঠিক নয়।
বিশেষ করে বড় অঙ্কের ঋণ বা ব্যক্তিগত লেনদেনে বন্ধকের দলিল করার আগে আইনজীবীর মাধ্যমে দলিলের ধরন ও registration requirement যাচাই করা নিরাপদ।
জমি বন্ধকের প্রধান ধরন
Transfer of Property Act, 1882 এ বিভিন্ন ধরনের mortgage এর বিধান রয়েছে।
সাধারণভাবে পরিচিত কয়েকটি ধরন হলো
১. Simple Mortgage
এখানে সম্পত্তির দখল সাধারণত mortgagor-এর কাছেই থাকে এবং ঋণ পরিশোধের নিরাপত্তা হিসেবে সম্পত্তির ওপর mortgagee এর স্বার্থ সৃষ্টি হয়।
২. Mortgage by Conditional Sale
বিক্রয়ের মতো কাঠামোর সঙ্গে নির্দিষ্ট শর্ত যুক্ত থাকে। এর আইনগত প্রভাব দলিলের শর্ত ও আইনের ওপর নির্ভর করে।
৩. Usufructuary Mortgage
এক্ষেত্রে mortgagee সম্পত্তির দখল পেতে পারেন এবং সম্পত্তি থেকে প্রাপ্ত আয়/ফলভোগের মাধ্যমে mortgage-money-এর সঙ্গে সম্পর্কিত ব্যবস্থা থাকতে পারে।
৪. English Mortgage
নির্দিষ্ট শর্তে সম্পত্তির স্বার্থ transfer করার ব্যবস্থা থাকতে পারে, তবে ঋণ পরিশোধের পর তা পুনঃহস্তান্তরের ব্যবস্থা থাকে।
৫. Mortgage by Deposit of Title-Deeds
কিছু নির্দিষ্ট ক্ষেত্রে সম্পত্তির title documents জমা দেওয়ার মাধ্যমে mortgage সৃষ্টি হতে পারে। তবে এর প্রযোজ্যতা ও আনুষ্ঠানিকতা নির্দিষ্ট আইন ও পরিস্থিতির ওপর নির্ভর করে।
৬. Anomalous Mortgage
উপরের একাধিক ধরনের mortgage-এর বৈশিষ্ট্যের সমন্বয়ে বা আলাদা ধরনের arrangement-এর ক্ষেত্রে এই শ্রেণির mortgage হতে পারে।
গুরুত্বপূর্ণ: কোন ধরনের mortgage আপনার ক্ষেত্রে প্রযোজ্য হবে তা লেনদেনের প্রকৃতি, পক্ষগুলোর চুক্তি এবং প্রযোজ্য আইনের ওপর নির্ভর করে।
ব্যাংকে জমি বন্ধক আর ব্যক্তির কাছে জমি বন্ধক কি একই?
না, প্রক্রিয়া এক নয়।
ব্যাংক বা আর্থিক প্রতিষ্ঠান সাধারণত নির্দিষ্ট legal, valuation, documentation ও compliance process অনুসরণ করে।
অন্যদিকে ব্যক্তির কাছ থেকে টাকা নিয়ে জমি বন্ধক রাখার ক্ষেত্রে পক্ষগুলোর চুক্তি, দলিলের সঠিকতা এবং registration-এর বিষয় আরও সতর্কভাবে যাচাই করা প্রয়োজন।
বিশেষ করে ব্যক্তিগত ঋণের ক্ষেত্রে শুধু সাদা কাগজে লিখে জমি বন্ধক রাখা নিরাপদ পদ্ধতি নয়।
জমি বন্ধক রেখে ঋণ নেওয়ার সময় কী কী লিখিতভাবে পরিষ্কার করবেন?
চুক্তি/দলিলে প্রযোজ্য ক্ষেত্রে পরিষ্কারভাবে উল্লেখ থাকা উচিত—
- ঋণের পরিমাণ
- সুদের হার
- ঋণের মেয়াদ
- কিস্তি/পরিশোধের নিয়ম
- বন্ধক রাখা জমির বিস্তারিত পরিচয়
- দাগ নম্বর
- খতিয়ান নম্বর
- মৌজা
- জমির পরিমাণ
- বন্ধকের ধরন
- ঋণ পরিশোধের পর বন্ধক মুক্ত করার পদ্ধতি
- ডিফল্ট হলে কী হবে
- কোন পরিস্থিতিতে আইনগত ব্যবস্থা নেওয়া যাবে
- সংশ্লিষ্ট পক্ষগুলোর দায়িত্ব
ঋণ পরিশোধ করলে জমি কীভাবে বন্ধকমুক্ত করবেন?
ঋণের সম্পূর্ণ টাকা পরিশোধ করার পর বন্ধক মুক্তির বিষয়টি লিখিতভাবে নিশ্চিত করা অত্যন্ত গুরুত্বপূর্ণ।
Transfer of Property Act-এর Section 60 অনুযায়ী mortgage-money পরিশোধের পর mortgagor-এর redemption-এর অধিকার রয়েছে; mortgagee-এর কাছে থাকা mortgage deed ও সংশ্লিষ্ট documents ফেরত দেওয়ার এবং প্রয়োজন অনুযায়ী re-transfer বা registered acknowledgement-এর ব্যবস্থা করার বিধানও রয়েছে।
তাই ঋণ পরিশোধের পর শুধু মুখের কথায় বিষয়টি শেষ না করে—
ঋণ সম্পূর্ণ পরিশোধ → বন্ধক মুক্তির প্রমাণ/দলিল → প্রয়োজনীয় রেজিস্ট্রেশন/রেকর্ড হালনাগাদ
এই ধাপগুলো সম্পন্ন হয়েছে কি না নিশ্চিত করুন।
জমি বন্ধক রেখে ঋণ পরিশোধ না করলে কী হতে পারে?
ঋণগ্রহীতা চুক্তি অনুযায়ী ঋণ পরিশোধ না করলে mortgagee আইন অনুযায়ী প্রতিকার চাইতে পারেন।
কী ধরনের প্রতিকার হবে তা mortgage-এর ধরন, চুক্তি এবং প্রযোজ্য আইনের ওপর নির্ভর করে।
কিছু ক্ষেত্রে আদালতের মাধ্যমে mortgage enforcement বা sale-এর মতো ব্যবস্থা হতে পারে।
তাই বন্ধক দেওয়ার আগে ডিফল্ট হলে কী হবে—এই বিষয়টি দলিল ও ঋণচুক্তিতে ভালোভাবে বুঝে নেওয়া উচিত।
জমি বন্ধক দেওয়ার আগে ১০টি বিষয় যাচাই করুন
১. জমির প্রকৃত মালিকানা যাচাই করুন।
২. মূল দলিল ও পূর্বের দলিল পরীক্ষা করুন।
৩. খতিয়ান ও নামজারি মিলিয়ে দেখুন।
৪. জমির দাগ, মৌজা ও পরিমাণ যাচাই করুন।
৫. আগে কোনো mortgage আছে কি না খুঁজুন।
৬. সাব-রেজিস্ট্রি রেকর্ড পরীক্ষা করুন।
৭. জমি নিয়ে মামলা বা বিরোধ আছে কি না দেখুন।
৮. ঋণের সুদ, মেয়াদ ও অন্যান্য charges বুঝে নিন।
৯. mortgage deed-এর প্রতিটি শর্ত পড়ে বুঝে স্বাক্ষর করুন।
১০. ঋণ পরিশোধের পর কীভাবে বন্ধক মুক্ত হবে তা আগে থেকেই নিশ্চিত করুন।
একটি সহজ উদাহরণ
ধরুন, আপনার একটি ২০ শতক জমি আছে।
আপনি ব্যাংক থেকে ১০ লাখ টাকা ঋণ নিতে চান।
ব্যাংক আপনার জমির কাগজপত্র পরীক্ষা করল এবং জমিটির মূল্যায়ন করল।
এরপর ব্যাংক ও আপনার মধ্যে ঋণচুক্তি হলো এবং জমিটি ঋণের নিরাপত্তা হিসেবে mortgage করা হলো।
এখন
আপনি = Mortgagor
ব্যাংক = Mortgagee
আপনি নিয়মিত ঋণের কিস্তি পরিশোধ করলেন।
ঋণ সম্পূর্ণ পরিশোধ করার পর ব্যাংকের কাছ থেকে বন্ধক মুক্তির প্রয়োজনীয় documents/acknowledgement সংগ্রহ করতে হবে এবং প্রযোজ্য ক্ষেত্রে নিবন্ধন/রেকর্ড সংক্রান্ত আনুষ্ঠানিকতা সম্পন্ন করতে হবে।
FAQ: জমি বন্ধক
জমি বন্ধক কী?
ঋণ বা কোনো আর্থিক দায়ের নিরাপত্তা হিসেবে জমির ওপর আইনগত স্বার্থ সৃষ্টি বা হস্তান্তরের ব্যবস্থাকে mortgage বা জমি বন্ধক বলা হয়।
জমি বন্ধক দিলে কি মালিকানা চলে যায়?
সাধারণভাবে mortgage মানেই জমি বিক্রি হয়ে যাওয়া নয়। Mortgage-এর প্রকৃতি অনুযায়ী জমির ওপর mortgagee-এর স্বার্থ সৃষ্টি হয় এবং ঋণ পরিশোধের পর redemption-এর অধিকার থাকতে পারে।
ব্যাংকে জমি বন্ধক দেওয়া যায়?
হ্যাঁ, ব্যাংক ঋণের নিরাপত্তা হিসেবে যোগ্য সম্পত্তি mortgage গ্রহণ করতে পারে। তবে ব্যাংকের নিজস্ব eligibility, valuation ও legal documentation requirements থাকে।
ব্যক্তির কাছেও জমি বন্ধক রাখা যায়?
আইনসম্মতভাবে বিভিন্ন ধরনের mortgage করা যেতে পারে। তবে ব্যক্তিগত লেনদেনে সঠিক দলিল, শর্ত ও প্রয়োজনীয় registration সম্পর্কে বিশেষভাবে সতর্ক থাকা উচিত।
বন্ধক রাখা জমি কি আবার বিক্রি করা যায়?
বন্ধকী জমি বিক্রির ক্ষেত্রে mortgagee-এর অধিকার, ঋণচুক্তি ও প্রযোজ্য আইনের বিষয় জড়িত থাকতে পারে। তাই বন্ধক থাকা অবস্থায় জমি বিক্রির আগে আইনগত অবস্থা যাচাই করা জরুরি।
ঋণ পরিশোধ করার পর কী করতে হবে?
ঋণ সম্পূর্ণ পরিশোধের পর mortgage মুক্তির প্রয়োজনীয় দলিল/স্বীকৃতি এবং প্রযোজ্য registration বা record update সম্পন্ন করতে হবে।
জমি বন্ধক দেওয়ার আগে আইনজীবীর পরামর্শ নেওয়া উচিত?
হ্যাঁ। বিশেষ করে ব্যক্তিগত ঋণ, বড় অঙ্কের টাকা, একাধিক মালিক, Power of Attorney, উত্তরাধিকারসূত্রে পাওয়া জমি বা পূর্বের বন্ধক থাকলে অভিজ্ঞ ভূমি আইনজীবীর মাধ্যমে নথি যাচাই করা নিরাপদ।